2025年是中国保险资产管理行业深度变革与结构重塑的关键一年。在宏观经济温和复苏、资本市场波动加剧、监管政策持续完善的背景下,保险资产管理行业整体运行稳健,资产规模稳步增长,投资收益率企稳回升,但也面临利差损风险、资产荒压力以及会计新规切换等多重挑战。本报告基于对行业运行数据的系统调研,从规模与结构、资金运用、投资收益、产品创新、风险管理和政策环境六个维度,梳理2025年保险资产管理行业的主要特征与发展趋势。
一、行业规模与结构:稳中有进,集中度维持高位
截至2025年三季度末,保险行业总资产突破35万亿元,保险资金运用余额约32.5万亿元,同比增长约7.8%。其中,保险资产管理公司管理的总资产规模(含第三方业务)超过28万亿元,共有34家保险资产管理公司正常运行,另有多家机构获批筹建。市场集中度依然较高,前五大保险资管机构管理规模占比超过60%,但中小机构在细分领域和第三方业务上寻求差异化突破。
从资金来源看,保险母公司委托资金仍占主导,但第三方业务占比持续提升至约28%,较2020年提高近8个百分点。银行理财、养老金、企业年金以及高净值个人客户成为第三方业务增长的主要来源。保险资管机构正从内部投资执行者向全能型资产管理机构转型。
二、资金运用:固收压舱,权益增强,另类稳增
2025年保险资金运用结构呈现“固收为主、权益提升、另类稳定”的特征。固定收益类资产占比约65%,较上年微降1.5个百分点,主要受利率中枢下移和信用风险防控影响,长久期利率债和高等级信用债仍是配置重点。权益类资产占比约13.5%,同比提升1.2个百分点,监管层多次表态支持保险资金加大权益投资力度,叠加市场估值阶段性低位,险资举牌和增配ETF规模显著增加。另类投资(含不动产、基础设施、私募股权等)占比约16%,保持相对稳定,但内部结构分化明显:基础设施债权投资计划受优质项目稀缺影响增速放缓,而私募股权基金和产业园区类不动产投资在政策引导下有所回暖。
值得关注的是,2025年新会计准则(IFRS9和IFRS17)全面实施进入第二年,更多险资将权益类资产分类为FVTPL,利润波动性管理成为配置策略的重要考量,高股息策略和长期股权投资受到青睐。
三、投资收益:企稳回升,分化明显
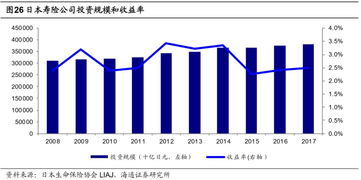
2025年前三季度,保险资金年化综合投资收益率约为4.6%,较2023-2024年平均水平有所回升,主要受益于权益市场结构性行情和债市票息收益。但不同机构间分化显著:大型保险资管凭借多资产配置能力和投研优势,综合收益率可达5%以上;部分中小机构受制于投研能力和风控水平,收益率在3.5%-4%之间徘徊。
负债端成本刚性仍是核心压力。传统险预定利率虽经多次下调,但存量保单资金成本依然较高,部分机构利差损风险有所累积。为此,保险资管机构普遍加大收益增强策略布局,包括REITs、黄金、量化对冲和跨境资产配置,以求在控制风险的前提下提升收益。
四、产品创新:组合类产品扩容,养老与绿色成亮点
2025年保险资管产品发行保持活跃。组合类保险资管产品存续规模突破5万亿元,同比增长约15%,其中固收类产品占比约70%,权益类和混合类产品增速较快。产品创新聚焦三个方向:一是养老金融,保险资管积极参与第三支柱个人养老金建设,推出专属养老理财产品、目标日期基金等;二是绿色投资,ESG主题资管产品规模超过3000亿元,投向清洁能源、绿色交通和节能环保领域;三是纾困与重组类产品,在房地产风险化解和地方债务重组中发挥专业作用。
保险资管积极拓展公募REITs业务,作为战略投资者和运营管理机构参与消费基础设施、保障性租赁住房等项目的全链条运作,形成投研、发行、运营的闭环能力。
五、风险管理:聚焦利差损、信用与流动性
2025年保险资管行业风险管理呈现三大重点。第一,利差损风险管控成为负债驱动型投资的核心议题,各机构加强资产负债匹配管理,久期缺口有所收窄。第二,信用风险管理精细化,在城投债和地产债风险暴露的背景下,保险资管普遍提高信用评级准入门槛,强化投后跟踪和预警机制。第三,流动性风险管理受到更多重视,监管要求保险资管产品建立和完善流动性风险管理工具,包括侧袋机制、摆动定价等。
新会计准则下的估值管理、数据治理与网络安全风险也进入风险管理框架,行业整体风险偏好趋于审慎。
六、政策环境:引导长期投资与高质量发展
2025年监管政策延续“严监管、促发展”的主基调。主要政策进展包括:一是放宽保险资金权益投资比例上限,引导长期资金入市;二是优化保险资管产品注册制,简化流程、强化事中事后监管;三是推动保险资管公司监管评级与业务范围挂钩,促进差异化发展;四是出台指导意见支持保险资管参与Pre-REITs、产业基金和科创投资。监管对关联交易、通道业务和违规嵌套的检查力度不减,推动行业回归资产管理本源。
七、趋势展望与建议
展望2026年,保险资产管理行业将呈现以下趋势:第一,规模增长趋缓,但结构优化加速,第三方业务和养老金管理成为增长引擎;第二,多资产配置能力成为核心竞争力,权益、另类和跨境投资占比将稳中有升;第三,科技赋能投研、风控和运营,AI大模型在信用分析、组合优化和客户服务中的应用将逐步落地;第四,行业整合与分化并行,头部机构综合化、国际化,中小机构专业化、特色化。
对保险资管机构的建议:一是坚持资产负债匹配管理,合理管控久期缺口与利差损风险;二是加强权益投研体系建设,把握结构性机会同时控制波动;三是积极布局养老金融和绿色金融,抢占政策红利与市场先机;四是提升全面风险管理能力,应对新会计准则与复杂市场环境;五是加快数字化转型,以科技手段降本增效、强化风控。
2025年中国保险资产管理行业在复杂环境中保持稳健运行,正从规模扩张转向质量提升。唯有主动适应低利率环境、强化投研能力、严守风险底线,方能在新旧动能转换中实现高质量发展。